现行规范对暂估价是怎么规定的?
暂估价按招标清单给定金额填报,结算用确认价替换。材料暂估价为税前单价,专业工程暂估价为含税价。
GB/T 50500-2024 第 3.2.1 条:专业工程暂估价应按招标工程量清单提供的相应金额填报投标价
更新于 2026-09-03
规范怎么规定
招标或签约时,材料和专业工程往往已知会发生、价格或具体要求还定不了,却必须先把合同总价编出来。暂估价就是把这类费用单独列出:材料暂估价为税前单价(不含增值税),专业工程暂估价为含税价(含增值税)。专业工程暂估价、暂列金额均应按招标工程量清单提供的相应金额填报投标价,投标人不能自行改写。专业工程暂估价已包含其措施项目费用,不应另外计算。合同履行中用确认价替代暂估价并调整合同价格;合同价款调整的累计可以包括材料暂估价、承包人实施的专业工程暂估价的调整价款。材料费按物价变化调整时,材料暂估价清单项目按暂估价专节执行,不宜套普通材料费调整那一套。
专业工程暂估价明细按表 E.4.3 列项,招标人填暂估金额,投标人计入投标总价,结算按合同约定填写确认金额,调整额为含税确认价与暂估含税价之差。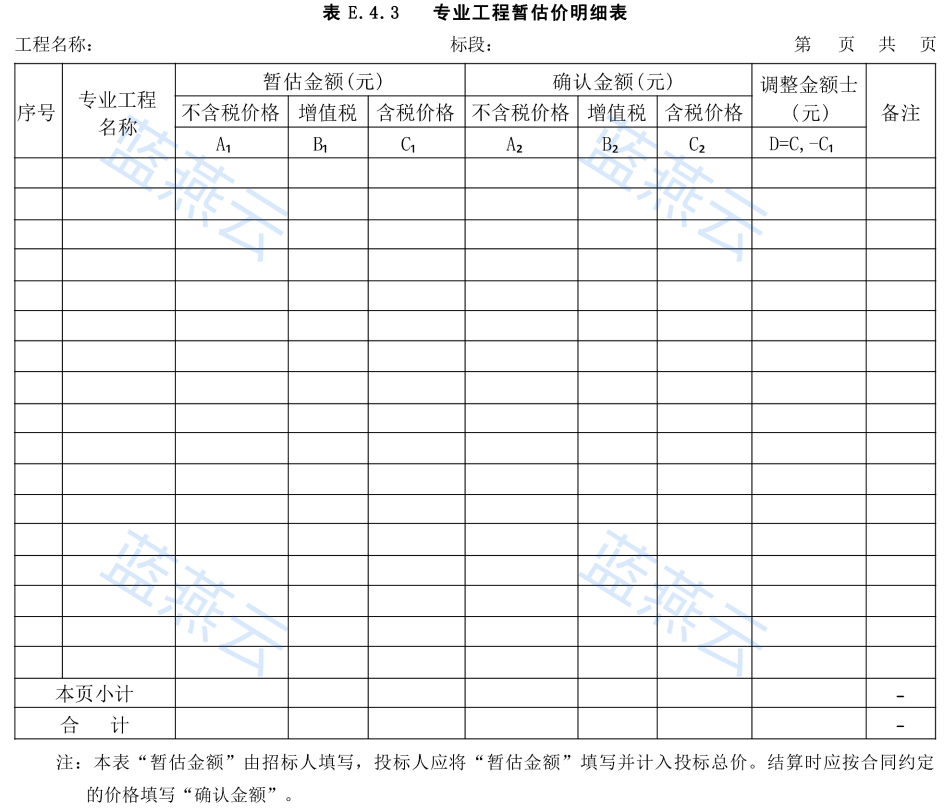
GB/T 50500-2024 表E.4.3 截取,以原件为准 · gb-t-50500-2024 p.81
专业工程暂估价明细按表 E.4.3 列项,招标人填暂估金额,投标人计入投标总价,结算按合同约定填写确认金额,调整额为含税确认价与暂估含税价之差。
招标其他项目列出某饰面材料暂估价和某弱电专业工程暂估价。投标把两笔按清单金额填进总价,不改数字。专业工程暂估价明细按表 E.4.3 分列不含税价格、增值税和含税价格,不再另列该专业措施项目费。进场后材料按税前确认单价替换原暂估税前单价;专业工程按含税确认价替换原暂估含税价,差额进合同价格调整。不要把这两笔当成暂列金额去等发包人指令开支,也不要用普通物价调整条款去改材料暂估价项目。确认价没出来仍按暂估支付,结算会对不上。
| 项目 | 暂估价 | 不要当成 |
|---|---|---|
| 对应对象 | 材料或专业工程的暂定价格 | 发包人预留的暂列金额 |
| 税额口径 | 材料为税前单价,专业工程为含税价 | 两种口径对调 |
| 投标填报 | 按招标清单给定金额填报 | 自行改写暂估金额 |
| 措施项目 | 专业工程暂估价已含,不应另计 | 再叠一份措施项目费 |
| 结算处理 | 用确认价替换暂估价 | 继续按暂估支付或不扣未用预留 |
- 清单是否分列材料暂估价与专业工程暂估价
- 投标是否按招标清单金额填报暂估价
- 材料暂估价是否按税前单价、专业工程是否按含税价理解
- 专业工程暂估价是否重复计取措施项目费
- 结算是否用确认价替换而不是继续沿用暂估
规范依据
GB/T 50500-2024 第 3.2.1 条:专业工程暂估价应按招标工程量清单提供的相应金额填报投标价
GB/T 50500-2024 第 7.7.2 条:专业工程暂估价已包含其措施项目费用,不应另外计算
GB/T 50500-2024 第 8.7.4 条:材料费调整不宜用于材料暂估价清单项目,材料暂估价按第8.4节执行
GB/T 50500-2024 第 2.0.13 条:合同价款调整累计可含材料暂估价、承包人实施的专业工程暂估价调整价款
GB/T 50500-2024:材料暂估价为税前单价不含增值税,专业工程暂估价为含税价含增值税
GB/T 50500-2024 第 7.7.2 条:专业工程暂估价已包含其措施项目费用,不应另外计算
GB/T 50500-2024 第 8.7.4 条:材料费调整不宜用于材料暂估价清单项目,材料暂估价按第8.4节执行
GB/T 50500-2024 第 2.0.13 条:合同价款调整累计可含材料暂估价、承包人实施的专业工程暂估价调整价款
GB/T 50500-2024:材料暂估价为税前单价不含增值税,专业工程暂估价为含税价含增值税
适用边界
现行依据为 GB/T 50500-2024。2025-09-01 前按 GB 50500-2013 签约的存量合同,仍按原约定。发包人提供材料若已明确品牌与单价,一般不必再套材料暂估价。由承包人实施的专业工程暂估价,总承包服务费口径与发包人另行分包的专业工程不同,不要混列。计日工是另一张表,不是暂估价。
最容易错
把暂估价和暂列金额混成一笔暂定金。材料暂估价按含税报、专业工程暂估价按不含税报。投标擅自改暂估金额。专业工程暂估价之外再叠措施费。结算不替换确认价。材料暂估价项目去套普通物价调整。
和谁容易混
暂估价给的是有明确对象的暂定价格:材料走税前单价,专业工程走含税价,投标按清单金额填入,结算用确认价替换。专业工程暂估价明细表把暂估含税价和确认含税价分列,差额才是调整额。它不是发包人掌握、未用竣工扣除的暂列金额。
还常问
暂估价投标时金额按谁填写的报?
专业工程暂估价应按招标工程量清单提供的相应金额填报投标价,不能自行改口径。
暂估价里材料价和专业工程价谁含增值税?
材料暂估价为税前单价,不含增值税;专业工程暂估价为含税价,含增值税。
暂估价专业工程还能不能另计措施项目费?
专业工程暂估价已包含其措施项目费用,不应另外计算。
暂估价结算是替换确认价还是继续按暂估付?
结算应按合同约定填写确认金额,用确认价替代暂估价调整合同价格,而不是继续按暂估支付。
暂估价材料项目能不能按普通材料费做物价调整?
材料费调整不宜用于材料暂估价的清单项目,这类项目按暂估价专节执行。
也可搜:暂估价规范怎么填、专业工程暂估价含税吗、材料暂估价不含增值税、暂估价结算如何替换、GB/T 50500暂估价
本回答基于公开规范整理,具体工程应以设计单位意见为准