清单计价与定额计价下,把暂列金额理解成暂估价错在哪?
暂列金额不是材料或专业工程暂估价。暂列金额由发包人掌握、按指令动用,未用完竣工扣回;暂估价确认后替换进综合单价或专业工程价。
GB/T 50500-2024 第 8.3.4 条:除工程变更、未能预见工程、新增工程、索赔引起措施或工期变化等情形外,其他使用暂列金额不涉及措施项目费调整
更新于 2026-09-03
招标其他项目列暂列金额 100 万元、某材料暂估价另列。投标两行都按招标金额填入总价。施工中发包人未指令动用暂列金额,竣工结算把该 100 万元从合同总价扣除,不能留给承包人。材料到货后以确认税前价替换该材料暂估价,只调综合单价中的材料价。把暂列金额当成暂估价自行采购开支,或把未用暂列金额当利润,该误解不能验收。
| 项目 | 暂列金额 | 暂估价 |
|---|---|---|
| 谁掌握 | 发包人按指令动用 | 材料或专业工程暂定价格 |
| 投标怎么填 | 按招标列出的金额填入 | 按招标列出的金额填入 |
| 结算 | 未用事全部扣除 | 以确认价替换暂估价 |
| 措施费 | 仅规定情形可调措施费 | 材料暂估价一般只调材料价 |
- 其他项目清单是否把暂列金额与专业工程暂估价分行
- 动用暂列金额有没有发包人指令
- 未使用的暂列金额结算是否扣除
- 材料暂估价替换是否只动材料价
- 有没有把定额预留金口头改称暂估价去替换单价
错在哪里
招标时先预留、结算再调的钱,和其他项目里的暂估价不是同一行。暂列金额是发包人在工程量清单中暂定并计入合同总价,用于招标时尚未确定或详细说明的工程、服务和可能发生的合同价款调整。合同总价内的暂列金额由发包人掌握,依据发包人指令使用;没有发生调整事件的,结算时应全部扣除。专业工程暂估价、材料暂估价是另一套:材料暂估价为税前单价,专业工程暂估价为含税价,确认后以实际价格取代暂估价调整合同价格,且材料暂估价清单项目通常只调材料价、其他费用不宜改。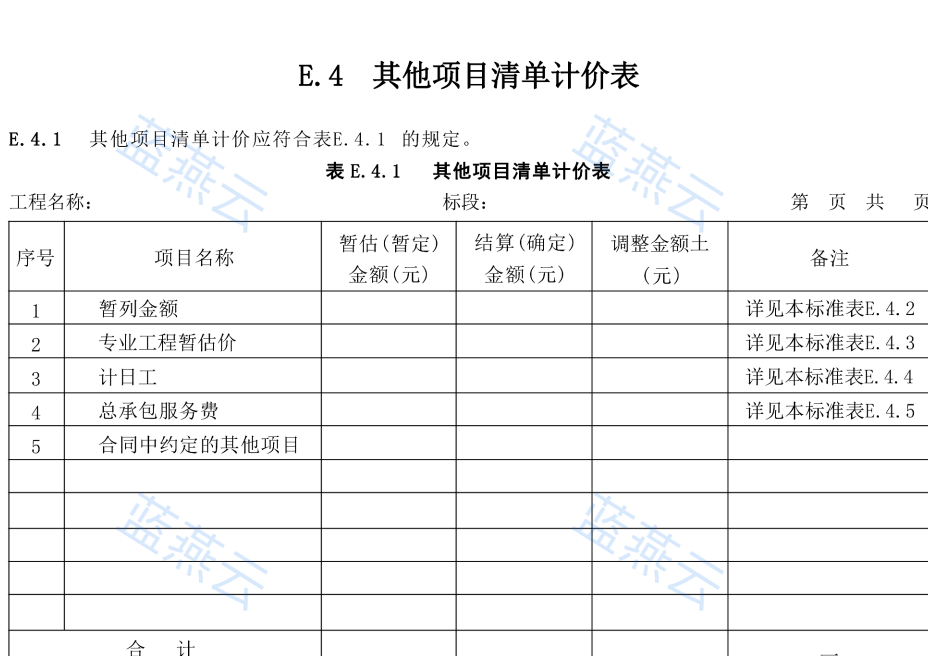
GB/T 50500-2024 表E.4.1 截取,以原件为准 · gb-t-50500-2024 p.80
规范依据
GB/T 50500-2024 第 8.3.4 条:除工程变更、未能预见工程、新增工程、索赔引起措施或工期变化等情形外,其他使用暂列金额不涉及措施项目费调整
GB/T 50500-2024 第 3.2.1 条:暂列金额、专业工程暂估价应按招标工程量清单提供的相应金额填报投标价
GB/T 50500-2024:合同总价内的暂列金额应由发包人掌握,依据发包人指令使用;未发生调整事件的应在结算时全部扣除
GB/T 50500-2024:材料暂估价为税前单价,专业工程暂估价为含税价,确认后以实际价格取代暂估价
GB/T 50500-2024 第 3.2.1 条:暂列金额、专业工程暂估价应按招标工程量清单提供的相应金额填报投标价
GB/T 50500-2024:合同总价内的暂列金额应由发包人掌握,依据发包人指令使用;未发生调整事件的应在结算时全部扣除
GB/T 50500-2024:材料暂估价为税前单价,专业工程暂估价为含税价,确认后以实际价格取代暂估价
适用边界
计日工、总承包服务费是其他项目里的另两行。所有动用暂列金额并不都能调措施费,仅工程变更、未能预见工程、新增工程、索赔引起措施或工期变化等规定情形。总价合同图纸不变时的清单缺陷规则另见专页。
最容易错
把暂列金额当承包人周转金。未用完当利润。无指令开支。材料暂估价整行重报管理费利润。两行金额互相挪用。
和谁容易混
招标时先预留、结算再调的暂列金额,在其他项目表与专业工程暂估价分行:前者归发包人指令、未用扣回,后者用确认价替换;定额口头预留金不能当成暂列金额去顶暂估价替换。
还常问
清单里暂列金额和专业工程暂估价为什么不能填同一行?
因为性质不同。暂列金额是发包人预留、按指令使用;专业工程暂估价是专业工程的暂定含税价,确认后替换。
定额里习惯叫预留金,能不能直接当成清单暂估价?
不能。清单其他项目要把暂列金额与暂估价分行;预留金口径对不上替换单价那一套。
材料暂估价确认后,综合单价里的管理费利润要不要一起重报?
不宜。给定材料暂估价的清单项目价格调整,应只调整综合单价的材料暂估价,其他费用不宜做调整。
暂列金额和暂估价投标时是不是都按招标金额填?
是。暂列金额、专业工程暂估价都应按招标工程量清单提供的相应金额填报投标价,但结算规则仍不同。
把未使用的暂列金额留给承包人当让利行不行?
不行。未发生暂列金额调整事件的,合同总价包括的暂列金额应在结算时全部扣除。
也可搜:暂列金额和暂估价有什么区别清单、暂列金额未用完扣不扣、材料暂估价只调材料价吗、定额预留金能不能当暂估价、其他项目清单暂列金额单独一行吗
本回答基于公开规范整理,具体工程应以设计单位意见为准